Dans cet article
Introduction
Après la déclaration d'un sinistre, l'assuré cherche généralement à comprendre où en est son dossier, quelles pièces manquent, qui doit intervenir et quelle sera la prochaine étape. Lorsque ces informations ne sont pas accessibles, il relance la compagnie, le courtier, l'expert ou le garage par plusieurs canaux. Les équipes répondent alors aux mêmes questions, parfois à partir d'informations différentes.
Un suivi de sinistre en ligne peut réduire cette opacité. Il ne doit toutefois pas ouvrir l'intégralité du dossier interne. Les notes de gestion, les contrôles, les analyses de risque, les échanges réservés et les documents concernant d'autres personnes ne sont pas destinés à être exposés sans distinction.
La difficulté consiste donc à trouver le bon niveau de transparence. L'assuré doit recevoir une information claire et utile, tandis que la compagnie conserve un espace de travail protégé. Lorsqu'un mandataire intervient, une troisième exigence s'ajoute : vérifier la délégation et limiter l'accès à ce qui a réellement été autorisé.
Pourquoi le manque de visibilité multiplie les relances
Dans un sinistre automobile, plusieurs jours peuvent séparer la déclaration, l'expertise, la validation du devis, la réparation et le paiement. Certaines périodes sont actives pour les équipes mais peu visibles pour l'assuré. Un rapport est en cours de préparation, une pièce doit être vérifiée ou une décision attend une validation interne.
Sans information intermédiaire, l'assuré peut interpréter ce silence comme une absence de traitement. Il appelle le gestionnaire, contacte son courtier, sollicite l'expert ou se rend au garage. Chaque acteur donne une réponse à partir de la partie du dossier qu'il connaît. Des écarts de formulation peuvent alors créer de nouvelles incompréhensions.
La visibilité en ligne ne remplace pas la relation humaine. Elle donne un socle commun aux échanges. L'assuré peut consulter les éléments factuels avant de contacter la compagnie, et le gestionnaire peut consacrer davantage de temps aux situations qui nécessitent réellement une explication ou une décision.
Les informations essentielles à partager avec l'assuré
Le suivi doit répondre à des questions simples : le dossier a-t-il été reçu, est-il complet, quelle étape est en cours et qu'attend-on de l'assuré ? Pour y parvenir, plusieurs catégories d'informations peuvent être affichées.
La référence et la date d'ouverture
L'assuré doit pouvoir identifier clairement son dossier et vérifier que sa déclaration a bien été enregistrée. La référence, la date d'ouverture, le type de sinistre et le véhicule concerné constituent une base utile. Les données affichées doivent rester limitées à ce qui est nécessaire pour reconnaître le dossier.
Les pièces reçues et les pièces manquantes
Une liste simple peut distinguer les documents reçus, ceux qui sont en cours de vérification et ceux qui doivent encore être transmis. Cette présentation évite les demandes vagues comme « dossier incomplet », qui obligent l'assuré à appeler pour comprendre ce qui manque.
Le suivi doit aussi indiquer si une pièce a été refusée ou doit être remplacée, avec un motif compréhensible : document illisible, page absente, photographie insuffisante ou justificatif ne correspondant pas au dossier. Le gestionnaire conserve la responsabilité de confirmer cette demande lorsqu'elle a une conséquence sur le traitement.
Les grandes étapes du traitement
Les statuts destinés à l'assuré doivent traduire le parcours métier dans un langage clair. Ils peuvent notamment indiquer :
- déclaration reçue ;
- pièces à compléter ;
- dossier en cours d'examen ;
- expert désigné ;
- expertise programmée ou réalisée ;
- devis en cours de vérification ;
- réparation autorisée ;
- réparation en cours ;
- décision communiquée ;
- paiement en préparation ou effectué ;
- dossier clôturé.
Ces statuts doivent être reliés à des événements réels. Afficher « expertise en cours » alors qu'aucune mission n'a encore été acceptée crée une fausse impression d'avancement. La règle de passage d'un statut à l'autre doit donc être définie avec les équipes opérationnelles.
La prochaine action attendue
Un bon suivi ne décrit pas seulement le passé. Il indique ce qui doit se produire ensuite et, lorsque cela est possible, la personne qui doit agir. L'assuré peut ainsi savoir s'il doit transmettre une pièce, prendre rendez-vous avec l'expert, déposer le véhicule au garage ou simplement attendre une validation.
Lorsque la prochaine action dépend de la compagnie ou d'un partenaire, la formulation doit rester factuelle. Une estimation non maîtrisée ou une promesse de date trop précise peut créer de la déception. Il vaut mieux afficher une étape vérifiable et mettre à jour le dossier lorsque la situation change.
Les messages et rendez-vous utiles
Les convocations, demandes de complément, confirmations de rendez-vous et décisions communiquées doivent pouvoir être retrouvées dans le même espace. L'assuré évite ainsi de rechercher une information dans plusieurs courriels ou messages.
L'historique doit indiquer la date du message et son objet, sans révéler les échanges internes qui ont précédé son envoi. La communication adressée à l'assuré constitue une trace distincte des notes de travail du gestionnaire.
Ce qui doit rester dans l'espace interne de la compagnie
La transparence ne signifie pas l'accès intégral au dossier opérationnel. Certaines informations sont nécessaires au travail des équipes mais ne doivent pas être affichées automatiquement dans l'espace de suivi.
Cela peut concerner :
- les notes internes de gestion ;
- les brouillons de décision non validés ;
- les échanges réservés entre responsables habilités ;
- les signaux de risque ou de fraude en cours d'analyse ;
- les données personnelles d'un tiers ;
- les documents transmis par un partenaire avec un accès limité ;
- les éléments techniques utilisés pour le contrôle interne ;
- les commentaires qui nécessitent une reformulation avant communication.
Cette séparation protège la qualité de l'analyse et la confidentialité des personnes. Elle évite aussi de présenter comme définitive une information encore en cours de vérification.
Une décision qui concerne l'assuré doit naturellement lui être communiquée selon le processus prévu par la compagnie. Mais cette communication doit être préparée, validée et formulée de manière compréhensible. Elle ne doit pas résulter de la publication automatique d'une note interne.
Concevoir des statuts compréhensibles sans simplifier à l'excès
Les équipes utilisent souvent des statuts détaillés pour répartir les tâches et suivre les blocages. L'assuré n'a pas besoin de voir toutes ces étapes techniques. Une correspondance peut être définie entre plusieurs statuts internes et une étape externe plus lisible.
Par exemple, « rapport reçu », « rapport en contrôle » et « complément demandé à l'expert » peuvent être regroupés sous une formulation comme « expertise en cours d'examen ». Si une action de l'assuré devient nécessaire, le statut doit alors évoluer et préciser la pièce ou l'information attendue.
Cette simplification doit rester honnête. Elle ne doit pas masquer un blocage important ni donner l'impression que le dossier avance lorsqu'il est en attente depuis longtemps. Les responsables doivent pouvoir vérifier les dossiers qui restent trop longtemps dans une même étape et décider si une communication complémentaire est nécessaire.
Le mandataire ne doit pas recevoir un accès automatique
Un assuré peut demander à une autre personne de l'aider à suivre son dossier : membre de la famille, représentant professionnel ou autre personne désignée. Cette intervention peut faciliter les échanges, mais elle doit être encadrée.
Avant d'ouvrir l'accès, la compagnie doit pouvoir vérifier plusieurs éléments :
- l'identité de l'assuré ;
- l'identité du mandataire ;
- l'existence d'une délégation explicite ;
- le dossier ou le périmètre concerné ;
- les actions autorisées ;
- la durée de la délégation ;
- les conditions de modification ou de révocation.
Le mandataire peut être autorisé à consulter le statut, recevoir certains messages, transmettre des pièces ou répondre à des demandes précises. Cela ne signifie pas nécessairement qu'il peut modifier toutes les informations, prendre une décision à la place de l'assuré ou accéder à l'ensemble des documents.
La portée de la délégation doit être visible pour les équipes et pour les personnes concernées. Lorsqu'elle prend fin, l'accès doit être retiré sans supprimer l'historique des actions déjà réalisées.
Tracer les actions du mandataire et les validations humaines
Chaque action importante doit être rattachée à son auteur. Si le mandataire ajoute un document, consulte une décision ou répond à une demande, le journal du dossier doit permettre de distinguer son intervention de celle de l'assuré.
Les opérations sensibles doivent rester soumises aux contrôles définis par la compagnie. Une pièce transmise par un mandataire peut être reçue dans le dossier, mais sa conformité doit être vérifiée. Une demande formulée en ligne peut préparer le traitement, mais la décision appartient au gestionnaire ou au responsable habilité.
Cette traçabilité protège toutes les parties. Elle permet de comprendre qui a transmis une information, quand l'accès a été accordé, quelle autorisation était active et quelle personne a validé l'étape suivante.
Gérer les notifications sans créer de confusion
Les notifications peuvent informer l'assuré d'une nouvelle demande, d'un rendez-vous ou d'un changement de statut. Elles deviennent toutefois contre-productives lorsqu'elles sont trop fréquentes, imprécises ou envoyées avant la validation d'une information.
Chaque notification devrait correspondre à un événement utile. Elle doit inviter l'assuré à consulter son espace sécurisé plutôt que contenir des détails sensibles dans un message non protégé. Elle doit également préciser si une action est attendue.
Lorsque l'assuré et le mandataire sont tous deux autorisés, les règles d'envoi doivent être claires. Certaines communications peuvent être adressées aux deux, tandis que d'autres doivent rester destinées à la personne directement concernée. La compagnie doit éviter qu'un mandataire continue à recevoir des messages après la révocation de sa délégation.
Protéger les accès et les documents partagés
La confiance dans le suivi en ligne dépend de la protection des accès. L'espace doit limiter chaque personne aux dossiers et fonctions qui lui correspondent. Les documents sensibles ne doivent pas être accessibles par un lien public ou transmis indistinctement à tous les participants.
Les bonnes pratiques opérationnelles comprennent notamment :
- vérifier l'identité avant l'ouverture de l'accès ;
- utiliser des droits distincts pour l'assuré et le mandataire ;
- limiter les documents visibles selon leur finalité ;
- conserver la trace des consultations et transmissions importantes ;
- retirer rapidement un accès révoqué ou devenu inutile ;
- permettre aux équipes habilitées de contrôler les accès actifs ;
- éviter d'afficher des données concernant un tiers non autorisé.
Dans un dossier comportant des informations de santé, la séparation doit être encore plus stricte. Les indicateurs agrégés utiles au pilotage ne donnent pas le droit d'ouvrir les données médicales nominatives. Seuls les rôles autorisés doivent accéder aux éléments sensibles nécessaires à leur mission.
Le contrôle humain reste indispensable
Une plateforme peut publier automatiquement un statut après un événement simple, comme la réception technique d'un document. Elle ne doit pas transformer cette réception en validation métier. Une pièce reçue peut être illisible, incomplète ou rattachée au mauvais dossier.
De même, une alerte ou une incohérence détectée par un outil ne doit pas devenir automatiquement une accusation ou un refus. Le gestionnaire doit examiner les sources, comprendre le contexte et décider de la communication appropriée.
L'intelligence artificielle peut assister les équipes en classant des pièces, en préparant une synthèse ou en proposant un brouillon de message. Son résultat doit rester vérifiable, relié aux documents d'origine et soumis à validation humaine avant d'être communiqué à l'assuré.
Comment Assurix221 peut organiser cette visibilité
Assurix221 est une plateforme professionnelle de digitalisation des opérations d'assurance en Afrique de l'Ouest francophone. Elle n'est pas une compagnie d'assurance et ne décide pas de l'indemnisation à la place des assureurs.
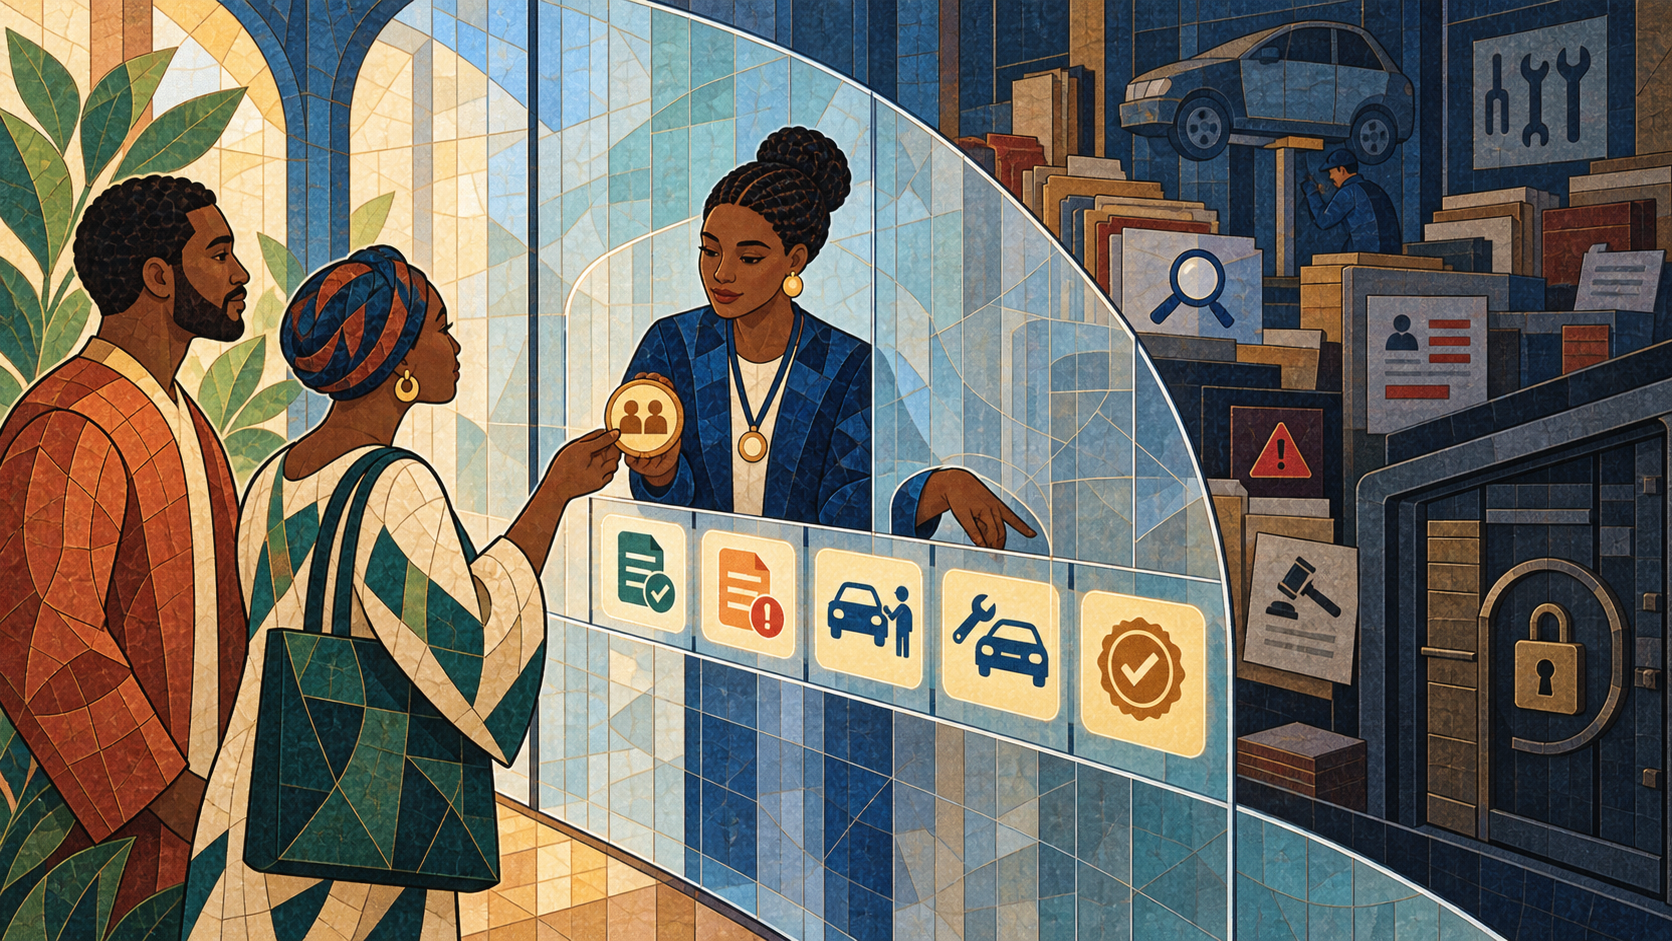
Son approche repose sur un dossier numérique centralisé et des espaces adaptés aux différents rôles. Les équipes internes peuvent traiter les pièces, décisions, tâches et échanges dans leur environnement de travail. L'assuré et son mandataire disposent d'une vue simplifiée limitée aux informations et actions qui leur sont destinées.
Cette séparation permet de partager l'avancement sans ouvrir les notes internes ou les contrôles réservés. Les délégations peuvent être rattachées au dossier, limitées dans leur portée et historisées. Les documents transmis, les messages envoyés et les changements de statut restent reliés au même dossier.
Pour les compagnies du Sénégal et d'Afrique de l'Ouest francophone, cette organisation peut faciliter la coordination entre assurés, gestionnaires, experts, garages et courtiers, y compris lorsque les pratiques restent partiellement hybrides. Le dossier numérique devient le point de référence, tandis que chaque acteur n'accède qu'à ce qui est nécessaire à son rôle.
Une grille simple avant de publier une information
Avant de rendre une information visible à l'assuré ou à son mandataire, les équipes peuvent vérifier cinq questions :
- l'information est-elle confirmée et à jour ?
- aide-t-elle réellement à comprendre l'avancement ou l'action attendue ?
- contient-elle une donnée interne, sensible ou relative à un tiers ?
- le destinataire dispose-t-il d'une autorisation active pour la consulter ?
- la formulation est-elle compréhensible sans révéler inutilement le raisonnement interne ?
Cette grille aide à construire une transparence utile. Elle ne cherche ni à tout cacher ni à tout exposer, mais à partager la bonne information avec la bonne personne au bon moment.
Conclusion
Un suivi de sinistre en ligne efficace ne se limite pas à afficher une succession de statuts. Il doit aider l'assuré à comprendre son dossier, à transmettre les pièces attendues et à connaître la prochaine étape. Il doit également protéger les informations internes et rendre les responsabilités lisibles.
L'accès d'un mandataire demande un encadrement supplémentaire : identité vérifiée, délégation explicite, périmètre défini, durée maîtrisée et actions tracées. Cette organisation renforce la confiance sans affaiblir la confidentialité ni le contrôle humain.
En reliant les vues de l'assuré, du mandataire et des équipes internes au même dossier numérique, Assurix221 peut contribuer à réduire les zones d'opacité et à rendre les échanges plus cohérents. La plateforme organise la visibilité ; la compagnie reste responsable des règles d'accès, des validations et des décisions communiquées.