Dans cet article
Introduction
Une compagnie d'assurance ne traite pas ses dossiers seule. Autour d'un sinistre automobile ou d'une prestation santé, plusieurs partenaires interviennent : experts automobiles, garages, cliniques, pharmacies, laboratoires, centres d'imagerie, courtiers, équipes financières et services internes. Chacun apporte une partie de la réponse, mais chacun peut aussi devenir un point de blocage si l'information circule mal.
Le sujet du réseau de prestataires est donc stratégique. Il ne s'agit pas seulement de savoir quels partenaires sont disponibles. Il faut comprendre comment les dossiers avancent, quels délais se répètent, quels coûts doivent être surveillés, quelles pièces ralentissent le traitement et où la qualité de service peut être améliorée.
Pour les assureurs d'Afrique de l'Ouest francophone, cette question est particulièrement concrète. Les échanges restent souvent partagés entre appels, courriels, documents papier, fichiers transmis séparément et outils internes. Sans cadre commun, il devient difficile de suivre le parcours réel d'un dossier et de comparer les performances de manière juste.
Pourquoi le réseau de prestataires doit être piloté comme un processus métier
Un prestataire n'est pas seulement un nom dans une liste. Dans les opérations d'assurance, il participe à une chaîne de traitement. Un expert automobile reçoit une mission, consulte les pièces disponibles, produit un rapport et transmet une facture. Un garage reçoit un véhicule, prépare un devis, attend une validation, suit une réparation et demande un paiement. Une clinique ou une pharmacie transmet une demande, fournit des justificatifs et attend une réponse claire.
Chaque intervention crée des actions, des documents, des délais et des décisions. Si ces éléments ne sont pas reliés au dossier, l'assureur perd en visibilité. Il peut savoir qu'un partenaire est intervenu, sans comprendre précisément combien de temps chaque étape a pris, où le blocage est apparu ou quelle pièce a déclenché une relance.
Piloter un réseau de prestataires suppose donc de passer d'une logique de contacts à une logique de parcours opérationnel. Le partenaire doit être suivi dans le contexte du dossier, avec ses actions, ses délais, ses échanges et les validations associées.
Les difficultés fréquentes dans le suivi des prestataires
Les difficultés apparaissent rarement d'un seul coup. Elles s'accumulent dans les détails quotidiens du traitement.
Un gestionnaire peut attendre un rapport d'expertise sans savoir si la mission a été acceptée. Un garage peut transmettre un devis dans un canal séparé, sans que le superviseur voie immédiatement le document. Une pharmacie peut envoyer une facture sans référence suffisamment claire. Un laboratoire peut être en attente d'une validation, tandis que l'équipe financière croit que le dossier est déjà complet.
Ces situations créent plusieurs risques :
- des relances répétées entre l'assureur et le prestataire ;
- des délais difficiles à expliquer à l'assuré ;
- des documents dupliqués ou mal rattachés ;
- des validations qui ne sont pas faciles à reconstituer ;
- des paiements retardés ou contestés ;
- une qualité de service difficile à mesurer.
Le problème n'est pas nécessairement la performance d'un prestataire isolé. Il peut venir d'un manque de visibilité partagée entre les acteurs.
Le dossier numérique comme base du suivi
Le dossier numérique est le point de départ d'un pilotage fiable du réseau. Il rassemble les documents, les statuts, les participants, les actions, les dates, les décisions et l'historique des échanges.
Dans un sinistre automobile, il permet de suivre la nomination de l'expert, la réception du rapport, l'affectation du garage, le devis, la validation, la réparation, la facture et le règlement. Dans un dossier santé, il permet de suivre la demande de prise en charge, les pièces reçues, les validations internes, les échanges avec la clinique, la pharmacie ou le laboratoire, puis les étapes de facturation et de paiement.
Cette centralisation ne signifie pas que tout le monde voit tout. Chaque acteur doit accéder uniquement aux informations utiles à son rôle. Le garage n'a pas besoin de consulter des informations qui ne concernent pas son intervention. Un prestataire santé ne doit pas voir des données qui ne sont pas nécessaires au traitement de sa propre demande. Les données sensibles doivent rester protégées, tandis que les indicateurs agrégés peuvent aider au pilotage.
Quels indicateurs suivre sans inventer de chiffres
Un bon suivi du réseau repose sur des indicateurs simples, lisibles et reliés aux opérations. Il ne s'agit pas d'inventer des statistiques ou de promettre des gains non vérifiés. Il s'agit de mesurer ce qui se passe réellement dans les dossiers.
Les assureurs peuvent notamment suivre :
- les dossiers en attente par type de prestataire ;
- les délais entre l'affectation et la première réponse ;
- les délais entre demande de complément et réception des pièces ;
- les dossiers bloqués par étape ;
- les factures reçues, validées ou en attente ;
- les relances envoyées et non clôturées ;
- les anomalies de documents ou de rattachement ;
- les réclamations liées au parcours prestataire.
Ces indicateurs doivent être interprétés avec prudence. Un délai plus long peut venir d'un dossier plus complexe, d'une pièce manquante, d'une validation interne ou d'un problème de transmission. Le pilotage doit aider à poser les bonnes questions, pas à tirer des conclusions automatiques.
Suivre les délais sans fragiliser la relation partenaire
Le suivi des délais est utile seulement s'il améliore la coordination. S'il est utilisé comme un simple outil de pression, il peut dégrader la relation avec les prestataires. La bonne approche consiste à rendre les blocages visibles, puis à travailler sur les causes.
Un garage qui répond tardivement peut manquer d'une pièce essentielle. Un expert peut être en attente d'une mission correctement formalisée. Une clinique peut ne pas avoir reçu une réponse claire sur le statut d'une prise en charge. Dans chacun de ces cas, la plateforme doit aider à comprendre le point de blocage.
Des statuts précis permettent de clarifier la situation : mission envoyée, mission acceptée, rapport attendu, devis reçu, validation en cours, facture à contrôler, paiement en préparation. Cette précision réduit les interprétations divergentes et rend les relances plus utiles.
Suivre les coûts avec traçabilité
Le suivi des coûts ne doit pas se limiter à une lecture comptable après coup. Les coûts se construisent au fil du dossier : devis, validation, facture, paiement, contestation éventuelle. Si ces étapes ne sont pas reliées, l'assureur peut avoir du mal à comprendre pourquoi un montant a été accepté, modifié ou bloqué.
Un dossier numérique permet de rattacher chaque montant à une étape et à un document. Il devient plus facile de retrouver le devis, la facture, la validation, la personne responsable de l'action et la date de décision.
Pour les équipes finance, cette traçabilité aide à préparer les paiements et à limiter les erreurs de rapprochement. Pour les responsables des opérations, elle donne une vision plus claire des points où les coûts doivent être analysés. Pour les équipes conformité ou fraude, elle facilite les contrôles lorsque certains signaux demandent une vérification.
L'objectif n'est pas de promettre une élimination des anomalies. L'objectif est de réduire les zones d'opacité et de donner aux équipes les moyens de mieux contrôler les dossiers.
Mesurer la qualité de service de manière opérationnelle
La qualité de service ne se résume pas à la rapidité. Un prestataire peut répondre vite mais transmettre des pièces incomplètes. Un autre peut être plus lent mais fournir des documents structurés, faciles à contrôler et correctement rattachés au dossier.
Un pilotage sérieux doit donc regarder plusieurs dimensions :
- la clarté des documents transmis ;
- la fréquence des pièces manquantes ;
- le respect des étapes prévues ;
- la qualité des échanges avec les équipes internes ;
- la capacité à clôturer les demandes sans relances multiples ;
- la lisibilité des factures ;
- la stabilité de la relation avec l'assuré ou le bénéficiaire.
Ces éléments restent opérationnels. Ils ne remplacent pas le jugement des responsables métier. Ils donnent simplement une base plus fiable pour dialoguer avec les prestataires et améliorer les circuits.
Le rôle de l'intelligence artificielle : assistance et priorisation
L'intelligence artificielle peut aider les équipes à suivre un réseau de prestataires, mais elle doit rester dans un rôle d'assistance. Elle peut contribuer à classer des documents, repérer des incohérences, résumer l'historique d'un dossier, signaler une relance en retard ou aider à prioriser les dossiers à revoir.
Elle peut aussi aider à faire émerger des signaux : documents souvent manquants, délais inhabituels, factures nécessitant une vérification, dossiers accumulés sur une étape. Ces signaux doivent ensuite être analysés par les équipes compétentes.
La décision doit rester humaine. L'intelligence artificielle ne doit pas remplacer l'expert, le gestionnaire, le médecin-conseil, le responsable réseau ou l'équipe fraude. Elle prépare, signale et structure. Les professionnels valident, arbitrent et assument les décisions.
Pourquoi distinguer données agrégées et données sensibles
Dans les sujets santé, cette distinction est indispensable. Une direction peut avoir besoin de suivre des données agrégées : volumes de demandes, délais par type de prestataire, factures en attente, taux de dossiers incomplets, points de blocage récurrents. Ces informations aident à piloter l'activité.
Les données médicales nominatives, elles, ne doivent pas être accessibles librement à tous les rôles. Elles doivent rester limitées aux personnes habilitées selon les règles internes et le cadre applicable. Un centre de pilotage peut donner une vision globale sans exposer inutilement le contenu sensible des dossiers.
Cette séparation protège les bénéficiaires, clarifie les responsabilités et renforce la confiance entre assureur, prestataires et équipes internes.
Comment Assurix221 s'inscrit dans cette logique
Assurix221 n'est pas une compagnie d'assurance et ne vend pas d'assurance aux particuliers. La plateforme se positionne comme une solution professionnelle en ligne pour aider les compagnies d'assurance, mutuelles, courtiers et prestataires à mieux structurer leurs opérations.
Dans le suivi du réseau de prestataires, Assurix221 apporte une logique de dossier numérique, de portails par rôle, de statuts métier, de traçabilité, de pilotage et d'assistance opérationnelle par l'intelligence artificielle. L'objectif est de connecter les acteurs autour d'une information mieux organisée, sans retirer aux équipes leur responsabilité métier.
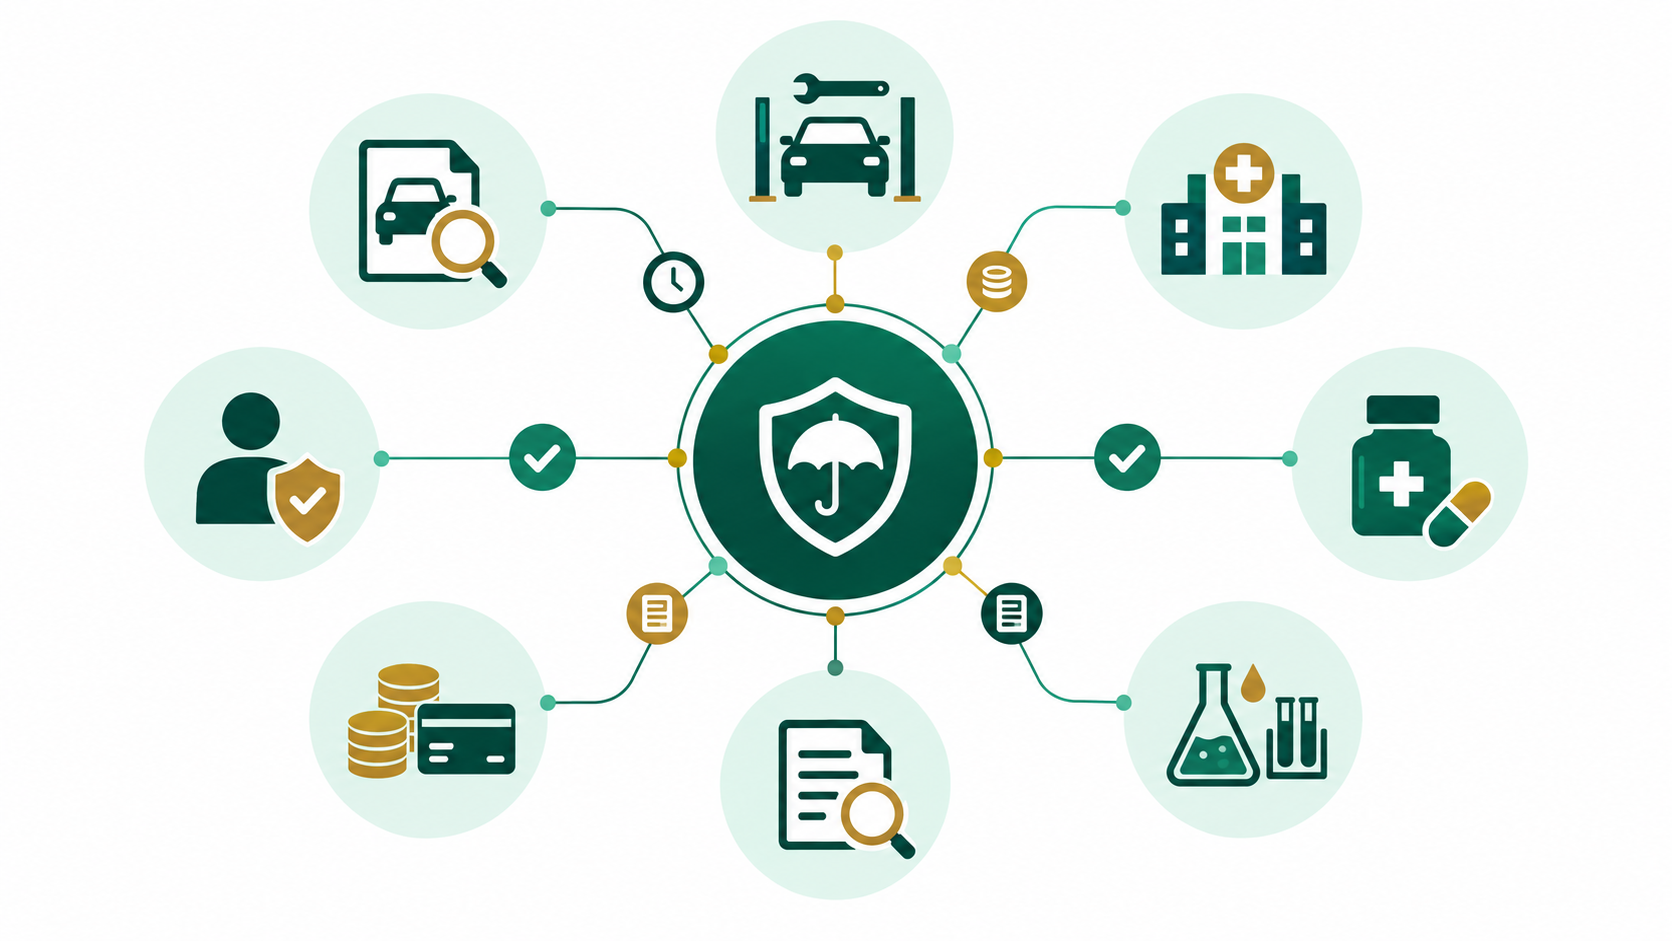
Pour le sinistre automobile, cela concerne notamment les experts et garages. Pour les prestations santé, cela concerne les cliniques, pharmacies, laboratoires et centres d'imagerie. Dans les deux cas, le même principe s'applique : chaque acteur doit contribuer au dossier avec le bon niveau d'accès, dans un circuit clair et auditable.
Bonnes pratiques pour structurer le pilotage du réseau
Pour mieux suivre un réseau de prestataires, une compagnie peut avancer par étapes.
La première consiste à cartographier les acteurs et les étapes réelles du traitement. Il faut identifier ce que chaque prestataire reçoit, produit, valide ou transmet.
La deuxième consiste à définir des statuts communs. Les équipes internes et les prestataires doivent comprendre de la même manière les notions de dossier reçu, pièce attendue, validation en cours, facture reçue ou paiement en préparation.
La troisième consiste à rattacher les documents aux bonnes étapes. Un rapport, un devis, une ordonnance, une facture ou une demande de complément doit être relié au dossier concerné.
La quatrième consiste à suivre des indicateurs agrégés, sans conclusions automatiques. Les données doivent aider à comprendre les blocages et à améliorer les circuits.
La cinquième consiste à maintenir le contrôle humain. Les outils numériques et l'intelligence artificielle peuvent accélérer la lecture, la priorisation et le contrôle documentaire, mais les décisions restent portées par les professionnels.
Conclusion
Le réseau de prestataires est un levier majeur de qualité dans les opérations d'assurance. Garages, experts, cliniques, pharmacies, laboratoires et équipes internes participent tous à l'expérience finale de l'assuré ou du bénéficiaire.
Pour mieux suivre les délais, les coûts et la qualité de service, les assureurs ont besoin d'un dossier numérique, de statuts clairs, d'indicateurs agrégés, de règles d'accès et d'une traçabilité solide. L'intelligence artificielle peut aider à repérer les signaux utiles, mais elle doit rester une assistance contrôlée.
Dans le contexte ouest-africain francophone, cette structuration permet de moderniser les opérations sans effacer les réalités du terrain. Le véritable enjeu est de rendre le réseau plus lisible, plus fiable et plus facile à piloter, au service de la confiance entre assureurs, prestataires et assurés.